
Responsabilidad civil del inquilino: daños al vecino
Vivir de alquiler
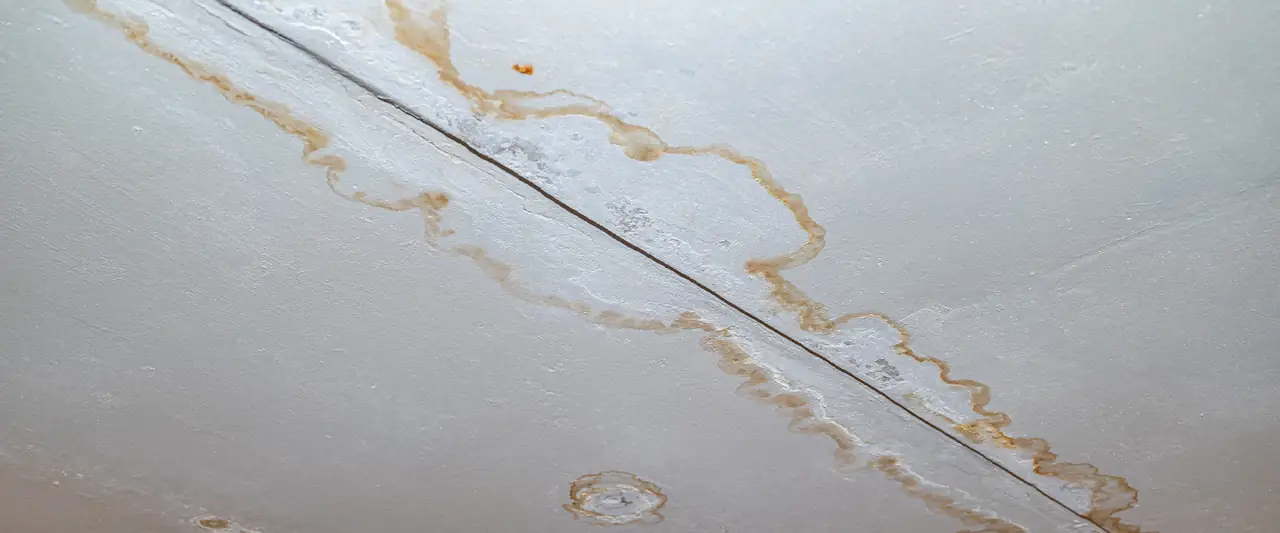
Son las once de la noche y suena el timbre: es el vecino de abajo, con una mancha de humedad que crece en el techo de su baño. Vives de alquiler y la duda es inmediata: ¿quién paga esto, tú, el propietario del piso o la comunidad? La respuesta depende sobre todo de dónde se originó el agua y de por qué. En este artículo te explicamos cómo se reparte la responsabilidad, qué seguro suele responder en cada caso y qué debes hacer desde el primer minuto.
Lo primero: parar el agua y documentar
Antes de pensar en seguros, hay que limitar el daño. Cuanto más tiempo corre el agua, más caro sale para todos y más difícil es que alguien discuta que se actuó con diligencia.
- Cierra la llave de paso de tu vivienda. Si no sabes dónde está, averígualo hoy, no el día de la fuga.
- Si hay agua cerca de enchufes o aparatos, corta la electricidad del cuadro.
- Haz fotos y vídeo de tu vivienda y, si el vecino te deja, de la suya: el punto de la fuga, el recorrido del agua y los daños visibles.
- Avisa al propietario por escrito, aunque también le llames. Es su vivienda y tiene que saberlo.
- Comunica el siniestro a tu aseguradora o a tu corredor, y pide al vecino que lo comunique a la suya.
- No reconozcas culpas ni pactes pagos por tu cuenta. Colabora, intercambia datos y deja que las compañías valoren la causa.
Si el vecino tiene seguro de hogar, lo normal es que su compañía repare sus daños y después, si corresponde, reclame a quien considere responsable. Por eso es tan importante que la causa quede bien documentada.
Quién responde según el origen de la fuga
En la práctica, las compañías se hacen una pregunta: ¿el agua salió de algo que depende del inquilino, de la vivienda o del edificio? Con carácter general, quien causa un daño a otro por culpa o negligencia está obligado a repararlo, y esa obligación es lo que cubre la responsabilidad civil.
| Origen del agua | A quién se suele atribuir | Qué seguro suele responder |
|---|---|---|
| Un descuido tuyo: grifo abierto, bañera desbordada, fregadero atascado por mal uso | A ti, como inquilino | Tu responsabilidad civil, si la tienes asegurada |
| Un aparato tuyo: tu lavadora, tu lavavajillas, tu acuario | A ti, como dueño y usuario del aparato | Tu responsabilidad civil |
| Una tubería empotrada de la vivienda que se rompe por antigüedad | Al propietario, como dueño de la instalación | El seguro de hogar del propietario |
| La bajante general o una tubería comunitaria | A la comunidad de propietarios | El seguro de la comunidad |
| Una avería de la vivienda que el propietario conocía y no reparó | Puede discutirse; influye si la avisaste por escrito | Depende del análisis de las compañías |
Son situaciones orientativas. Cada caso se estudia con sus circunstancias y con las condiciones de cada póliza, y a veces intervienen varias compañías a la vez.
El caso práctico, paso a paso
Volvamos al vecino del techo manchado. Supongamos tres versiones de la misma historia.
Versión 1: se te olvidó cerrar el grifo
Pusiste la bañera a llenar, te llamaron por teléfono y el agua se desbordó. El origen es un descuido tuyo, así que la reclamación del vecino se dirige a ti. Si tienes un seguro para inquilinos o un seguro de responsabilidad civil que incluya los daños por agua a terceros, tu compañía se hace cargo de la indemnización dentro de los límites de la póliza, y descuenta la franquicia si la hay. Si no tienes seguro, la factura es tuya: pintura, escayola, muebles del vecino y, a veces, más de lo que parece a simple vista.
Versión 2: revienta una tubería vieja de la vivienda
No has hecho nada distinto de lo habitual, pero una tubería empotrada del baño cede por los años. La instalación es del propietario, y lo normal es que responda su seguro de hogar, tanto por los daños en su vivienda como por los del vecino. Tu seguro, si lo tienes, cubriría tus propios muebles y enseres dañados.
Versión 3: la avería venía de atrás
Llevabas semanas viendo una mancha junto al plato de ducha. Si se lo comunicaste al propietario por escrito y no lo arregló, eso pesará a tu favor. Si nunca lo dijiste, la compañía del propietario podría discutir que parte del daño se agravó por falta de aviso. Moraleja: comunica siempre las averías por escrito.
Por qué no basta con el seguro del casero
Muchos inquilinos dan por hecho que el seguro del propietario cubre cualquier daño que salga de la vivienda. No es así. La responsabilidad civil de esa póliza suele proteger al propietario por lo que depende de él como dueño del inmueble. Cuando el daño nace de tu conducta, es tu responsabilidad, y puede quedar fuera o dar lugar a que la compañía, tras pagar, te reclame a ti.
Además, ese seguro no cubre tus pertenencias. Si el agua también estropea tu sofá o tu ordenador, eso solo lo cubre un seguro de contenido a tu nombre. Lo explicamos en el artículo sobre qué te toca asegurar como inquilino.
Qué comprobar en tu póliza
Si ya tienes seguro, busca estos puntos en las condiciones. Si no lo tienes, pregúntalos antes de contratar:
- Que la responsabilidad civil cubra al inquilino y a las personas que viven contigo, no solo al propietario de una vivienda.
- Que incluya expresamente los daños por agua a terceros. Es la reclamación más habitual entre vecinos.
- El límite de indemnización. Un daño que afecta a varios pisos, o a un local comercial en la planta baja, puede ser elevado.
- Si cubre los daños a la propia vivienda alquilada, porque frente al casero tú también eres responsable.
- La franquicia que se aplica en cada siniestro.
- Si incluye localización y reparación de la fuga, o solo los daños que produce.
- Si ofrece defensa y fianzas en caso de que la reclamación termine en un juzgado. En el sitio puedes ver qué suele incluir la defensa jurídica.
Otros daños al vecino que también son responsabilidad civil
El agua es el caso más frecuente, pero no el único. La misma garantía suele responder cuando, por ejemplo, se cae una maceta de tu balcón y daña un coche aparcado, o cuando un pequeño incendio en tu cocina ahúma la vivienda contigua. También cuando tu perro muerde a alguien en el portal, aunque en ese caso conviene revisar si la póliza cubre animales y si la normativa exige un seguro específico para ciertas razas. En todos estos casos, la pregunta es la misma: ¿el daño lo causaste tú o alguien de quien respondes?
Errores frecuentes tras una fuga
- Reparar por tu cuenta la tubería antes de que la vea nadie. Guarda la pieza rota si puedes y haz fotos antes de arreglar.
- Pactar con el vecino un pago en efectivo sin avisar a tu compañía. Puede complicar después el reembolso.
- Tardar días en comunicar el siniestro. Las pólizas fijan un plazo para hacerlo.
- No avisar al propietario porque «no ha sido nada».
- Dar por hecho que el seguro de la comunidad lo cubre todo.
Cómo te ayudamos en Retuerto y Asociados
Cuando hay un siniestro entre vecinos, como corredores te acompañamos en la comunicación con las compañías y en la reclamación, para que no tengas que discutir tú con cada una. Y antes de que ocurra, revisamos que tu responsabilidad civil esté bien planteada. Consulta la ficha del seguro para inquilinos, lee cómo evitar conflictos con la fianza al dejar el piso o pídenos un presupuesto.
¿Te resolvemos una duda concreta?
Escríbenos y te contestamos sin tecnicismos.