
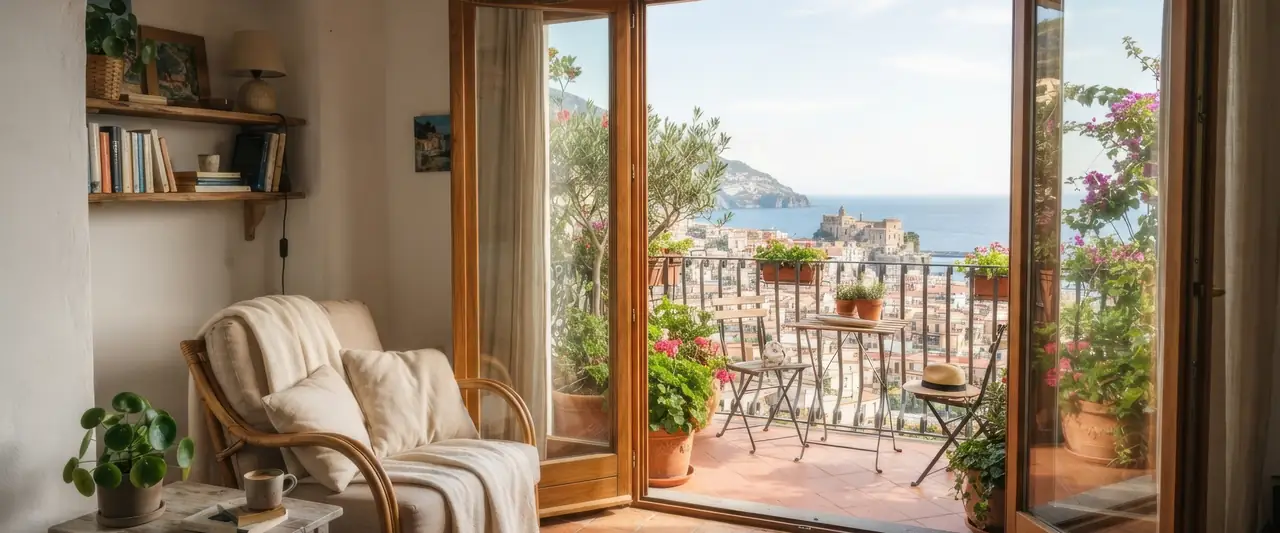
Alquiler vacacional
Para quien gestiona viviendas de uso turístico como actividad: responsabilidad civil, daños del inmueble y continuidad del negocio.
Por qué asegurar tu vivienda turística
La póliza de hogar no sirve
Un seguro de hogar está pensado para quien vive en la casa. Alquilarla por temporada a desconocidos es otra actividad, y la mayoría de pólizas la excluyen.
Respondes ante el huésped
Si alguien se lesiona en la vivienda o una avería tuya inunda al vecino, la reclamación va contra el propietario, no contra quien se aloja.
Los días que no alquilas
Si un siniestro deja la vivienda sin poder usarse, pierdes las reservas ya cerradas y tienes que realojar a quien venía. Eso también se asegura.
Qué cubre
Las coberturas concretas y sus límites dependen de la compañía y de la modalidad que contrates. En Retuerto y Asociados te los ponemos por escrito antes de que decidas.
Responsabilidad civil
Daños a huéspedes, vecinos y terceros derivados de la propiedad del inmueble, con defensa jurídica y prestación de fianzas.
Agua y fenómenos atmosféricos
Escapes, filtraciones, goteras, inundación, viento, lluvia y granizo, con la localización de la avería incluida.
Incendio, explosión y rayo
Incluye humo, impacto de objetos, gastos de bomberos y desescombro, y la ruina total del inmueble.
Robo y actos vandálicos
Robo, expoliación y hurto dentro de la vivienda, reposición de llaves y cerraduras y destrozos causados por quien se aloja.
Cristales y daños eléctricos
Rotura de cristales, sanitarios, vitrocerámica, mármoles y placas solares, y averías eléctricas de los aparatos.
Inhabitabilidad
Si la vivienda no se puede usar tras un siniestro, cubre el alojamiento alternativo durante el plazo pactado en la póliza.
Asistencia en el hogar
Fontanería, cerrajería, electricidad y cristalería, con profesionales que acuden aunque tú estés a cientos de kilómetros.
Protección jurídica
Asesoramiento y defensa en los conflictos derivados del arrendamiento y de la propiedad de la vivienda.
¿Es obligatorio?
La regulación del alojamiento turístico es autonómica y cambia de un territorio a otro. En la mayoría se exige, como mínimo, un seguro de responsabilidad civil para poder darse de alta en el registro correspondiente.
Ese mínimo legal cubre el daño a terceros, y nada más: no te indemniza si el inquilino destroza el mobiliario ni si un escape de agua arruina la cocina. Por eso lo habitual es contratar una póliza de vivienda de uso turístico completa, que incluye la responsabilidad civil obligatoria y además protege el inmueble.
En Retuerto y Asociados te decimos qué exige la normativa que se aplica a tu vivienda y hasta dónde conviene cubrir en tu caso concreto.
Los imprevistos salen caros
Cuando se alquila, los imprevistos dejan de ser hipótesis. Una tubería que revienta, un robo, un temporal que deteriora la casa hasta hacerla inhabitable: cualquiera de esos episodios llega, además, con unos huéspedes en camino.
Ahí aparece el gasto que nadie había presupuestado: hay que realojarlos, devolver el importe o ambas cosas. Con una póliza de alquiler vacacional ese dinero no sale de tu bolsillo.
Y como cada vivienda es distinta —un piso en el centro, un chalet con piscina, un apartamento en una comunidad—, la póliza se ajusta a lo que de verdad tienes: capital de continente y de contenido, límites de responsabilidad civil y coberturas opcionales.
Preguntas frecuentes
¿Cómo se contrata?
Lo más sencillo es hacerlo a través de una correduría: nosotros comparamos las pólizas de varias compañías para tu tipo de vivienda y te enseñamos qué cubre cada una y qué deja fuera, con los límites por escrito.
¿Qué cubre exactamente la responsabilidad civil?
Los daños causados a terceros, la defensa y la asistencia jurídica en un procedimiento y la prestación de fianzas si un tribunal las exige. No indemniza los desperfectos de tu propia vivienda: para eso hacen falta las coberturas de daños.
¿Qué riesgos corro al alquilar?
Principalmente dos: que la vivienda sufra daños —por uso, por descuido o por vandalismo— y que un daño originado en ella afecte a la comunidad o a un vecino. En el segundo caso la indemnización puede superar con holgura lo que ingresas por el alquiler.
¿Qué tipo de viviendas se pueden asegurar?
Pisos, apartamentos, casas y chalés. También las zonas exteriores: piscina, jardín o terraza, siempre que nos las indiques al contratar para que entren en la descripción del riesgo.
Lo que realmente es un Corredor de Seguros
El corredor es el experto que media entre la compañía aseguradora y el cliente, representando al asegurado y a sus intereses, y no a la aseguradora en exclusiva.
Somos los únicos profesionales cualificados legalmente habilitados para asesorar con estricta independencia e imparcialidad respecto de las entidades aseguradoras.
- Comparamos el mercadoAsesoramiento basado en un análisis objetivo de contratos de un número suficiente de entidades aseguradoras.
- No te cuesta nadaAl corredor le remunera la aseguradora en forma de comisiones. En principio, el servicio no tiene coste para el cliente.
- Nos ocupamos de todoDesde la contratación hasta el siniestro, si se produce.
- Defendemos tus interesesAnte la compañía, del mismo modo que lo haría un abogado.
Otros seguros de comercios y autónomos
Multirriesgo de comercio
El local, el contenido, las existencias y la actividad que se desarrolla dentro, en una sola póliza.
Ver seguro
Impago de alquiler
Para el arrendador de viviendas y locales: rentas garantizadas, desahucio y destrozos.
Ver seguro
Responsabilidad Civil
RC de explotación, patronal, locativa y de productos frente a las reclamaciones de terceros derivadas de tu actividad.
Ver seguro
Vida
Protege a tu familia y a tu negocio ante el fallecimiento o la invalidez permanente del titular de la actividad.
Ver seguro
Salud
Pólizas de salud para el autónomo y para plantillas pequeñas, con condiciones de colectivo.
Ver seguro
Accidentes
Cobertura de accidentes para el autónomo y para sus empleados, incluidos los accidentes de convenio.
Ver seguroLo que se suele creer y lo que de verdad ocurre
Cinco ideas que oímos a menudo y que salen caras el día que hay un siniestro.
«Ir por mi cuenta me sale más barato.»
El corredor no te cuesta nada: le remunera la aseguradora. Y compara a la vez varias compañías que tú tendrías que ir pidiendo una por una.
«Todas las pólizas son iguales.»
Dos pólizas del mismo precio pueden tener límites, franquicias y exclusiones muy distintas. Lo que cuenta es lo que dicen las condiciones el día del siniestro.
«El corredor trabaja para la aseguradora.»
El corredor representa al asegurado y a sus intereses. Quien representa a la compañía es su agente, que es otra figura distinta.
«Si tengo un siniestro ya me las arreglo yo.»
Cómo se abre y se documenta el parte condiciona toda la tramitación posterior. Lo llevamos nosotros, y la reclamación también.
«Cambiar de seguro es un lío.»
Lo gestionamos nosotros, incluida la baja de la póliza anterior en plazo para que no se renueve sola.
«Con el seguro obligatorio me vale.»
El mínimo legal cubre lo que causas a terceros, no lo que te pasa a ti. Ahí está la diferencia entre un susto y un problema.
¿Te preparamos un presupuesto de alquiler vacacional?
Cuéntanos tu caso y te enviamos una comparativa con las mejores opciones del mercado, el mejor respaldo para la decisión correcta.
- Sin compromisoTe damos el precio y las coberturas; decides tú.
- Sin costeComo corredores nos remunera la aseguradora, no tú.
- Respuesta rápidaEn horario de oficina, normalmente el mismo día.
¿Qué preguntas tienes?
Te respondemos con un presupuesto de alquiler vacacional y una comparativa a medida.
¿No ves el formulario? Ábrelo en una ventana nueva.
¿Prefieres hablar? Llámanos al 922 235 203 o escríbenos por WhatsApp al 667 420 381.