
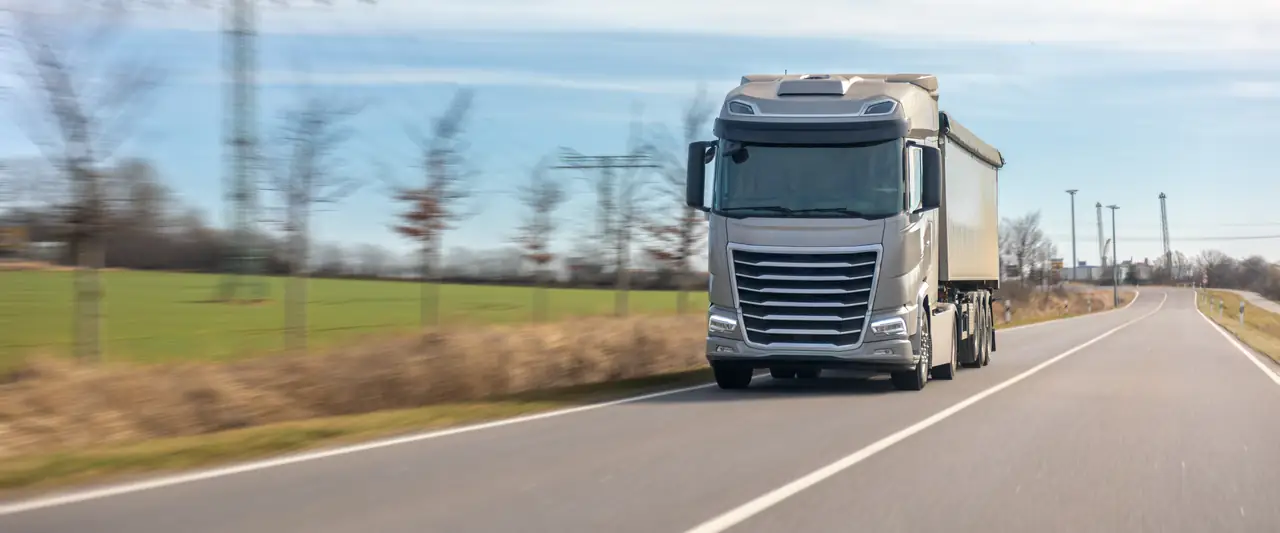
Vehículos industriales y agrícolas
Camiones, furgonetas, cabezas tractoras, remolques y vehículos agrícolas de la empresa, asegurados según el trabajo que hace cada uno.
Para quién es este seguro
Empresas que trabajan con vehículos
Transportistas, distribuidoras, constructoras, explotaciones agrícolas o talleres para los que el camión, la furgoneta o el remolque son una herramienta de trabajo, no un coche de representación.
Vehículos que no son un turismo
Una cabeza tractora, un semirremolque o un vehículo agrícola tienen pesos, usos y riesgos propios. La póliza tiene que partir de su ficha técnica y del trabajo real que hace.
Un parque ordenado
Te ayudamos a decidir qué va en una póliza individual, qué en una de flota, qué en la de maquinaria agrícola y qué en la de transportes, para que no queden huecos ni coberturas pagadas dos veces.
Qué cubre y qué conviene valorar
Las coberturas concretas y sus límites dependen de la compañía y de la modalidad que contrates. En Retuerto y Asociados te los ponemos por escrito antes de que decidas.
Responsabilidad civil obligatoria y voluntaria
La obligatoria responde de los daños a terceros al circular, en los términos que fija la ley. La voluntaria eleva los límites cuando el tamaño del vehículo o la actividad lo justifican.
Daños propios
Según la modalidad, los daños que sufre el propio vehículo por accidente, incendio o vuelco, con o sin franquicia. Pregunta cómo se valora el vehículo si hay pérdida total.
Remolques y semirremolques
Los remolques ligeros suelen quedar amparados por la póliza del vehículo que tira de ellos; a partir de cierto peso necesitan su propia póliza. Lo comprobamos con la ficha técnica.
Paralización del vehículo
Algunas pólizas, como las de flota, incluyen una indemnización por paralización. Pregunta si la tuya la lleva, desde qué día se cobra, con qué importe diario y durante cuánto tiempo.
Asistencia en carretera
Remolque y auxilio en caso de avería o accidente. Comprueba que el servicio contempla el peso y las dimensiones del vehículo, porque trasladar un vehículo pesado no es lo mismo que un turismo.
La mercancía que llevas
Comprueba si la póliza del vehículo dice algo de la carga. Si no, el seguro de transportes cubre las mercancías transportadas, por cuenta propia o por cuenta ajena.
Cómo funciona
Todo vehículo a motor necesita el seguro obligatorio para circular, y a partir de ahí cada póliza se construye según el uso. Un camión que reparte a diario por la isla, una cabeza tractora que sale de puerto con semirremolques de distintos clientes y un vehículo agrícola que va de finca en finca tienen riesgos muy diferentes, aunque los tres sean «vehículos de la empresa».
Por eso lo primero que hacemos es un inventario: tipo de vehículo, peso, uso, quién lo conduce, qué carga y por dónde se mueve. Con eso decidimos en qué póliza encaja cada uno, y ahí es donde esta página se conecta con las demás.
Si tienes muchos vehículos parecidos, lo habitual es la póliza de flota: todos en un solo contrato, con condiciones y renovación unificadas y gestión de altas y bajas. El número mínimo suele situarse en torno a diez vehículos, aunque varía según la compañía, y conviene confirmar que admite camiones y cabezas tractoras además de turismos, motos o furgonetas.
Si el vehículo es un tractor o una máquina de la explotación, corresponde la ficha de tractor y maquinaria agrícola. Su punto clave es la responsabilidad civil de los trabajos agrícolas: la obligatoria cubre lo que pasa circulando y la de trabajos, lo que pasa trabajando. Para las cosechas y el ganado, en cambio, están los seguros agrarios.
Si lo que preocupa es la carga, la respuesta es el seguro de transportes, que cubre las mercancías transportadas y los medios que las transportan, por tierra, mar o aire. Y si tienes pocos vehículos industriales, o uno con un uso muy particular, lo razonable es una póliza individual para cada uno, ajustada a lo que hace: esa es la situación que resuelve esta ficha.
Lo que conviene saber
La responsabilidad civil obligatoria no cubre los daños al propio vehículo ni la mercancía. Si el camión es imprescindible para facturar, lo que suele doler después de un accidente no es el golpe al tercero, sino la reparación propia y los días sin trabajar.
El conductor tampoco queda protegido del todo por la póliza del vehículo: se cubre en los términos que se contraten, y la protección de la plantilla va en pólizas distintas, como la de accidentes o la responsabilidad civil patronal.
Qué valorar antes de contratar
Pide que te pongan por escrito los límites de responsabilidad civil, la franquicia de daños propios, si hay indemnización por paralización y en qué condiciones, qué incluye la asistencia para vehículos pesados y qué pasa con los remolques. Y si mueves vehículos entre islas, pregunta cómo trata la póliza los trayectos en barco y la carga durante el embarque.
Preguntas frecuentes
¿Me conviene una póliza de flota o una póliza por vehículo?
Depende del número y del tipo de vehículos. La flota suele pedir un mínimo en torno a diez vehículos, variable según la compañía, y simplifica la gestión. Con pocos vehículos, o con vehículos muy distintos entre sí, suele encajar mejor una póliza para cada uno. Te hacemos la comparativa con tu parque real.
¿El tractor de la explotación va en esta póliza?
El tractor y la maquinaria agrícola tienen su propio seguro, con la responsabilidad civil de los trabajos agrícolas que no todas las pólizas incluyen. Desde aquí lo coordinamos con el resto de vehículos para que las renovaciones y los límites encajen, pero la póliza es la de tractor y maquinaria agrícola.
¿El seguro del camión cubre la mercancía?
No lo des por hecho: la póliza del vehículo se centra en el vehículo y en los daños a terceros. Para la carga está el seguro de transportes, que puede cubrir tanto los objetos transportados como los medios que los transportan.
¿Tengo que asegurar aparte el remolque o el semirremolque?
Los remolques ligeros suelen quedar amparados por la póliza del vehículo que tira de ellos; a partir de cierto peso necesitan su propia póliza. Lo comprobamos con la ficha técnica de cada remolque antes de decidirlo.
¿Puedo asegurar un vehículo con la ITV caducada?
La inspección en vigor es condición para circular legalmente, y las compañías suelen exigirla para emitir o renovar la póliza. Si la tienes caducada, resuélvelo primero y lo tramitamos a continuación.
¿Qué pasa si el camión se para por un accidente?
Si la póliza incluye indemnización por paralización, cobrarás lo que fije el contrato por los días de inmovilización, con los límites que figuren en ella. Si no la incluye, esos días corren de tu cuenta. Por eso es uno de los puntos que revisamos primero.
Artículos relacionados
Seguro de camión y vehículo industrial
Qué conviene asegurar además del obligatorio: daños propios, carga, remolque, paralización y conductor.
Leer
Tractores en la vía pública
Seguro obligatorio, ITV y la diferencia entre el daño causado circulando y el causado trabajando.
Leer
Flota mixta: cómo ordenar las pólizas
Furgonetas, camiones y maquinaria en la misma empresa: qué póliza corresponde a cada uno y cómo gestionarlas.
LeerLo que realmente es un Corredor de Seguros
El corredor es el experto que media entre la compañía aseguradora y el cliente, representando al asegurado y a sus intereses, y no a la aseguradora en exclusiva.
Somos los únicos profesionales cualificados legalmente habilitados para asesorar con estricta independencia e imparcialidad respecto de las entidades aseguradoras.
- Comparamos el mercadoAsesoramiento basado en un análisis objetivo de contratos de un número suficiente de entidades aseguradoras.
- No te cuesta nadaAl corredor le remunera la aseguradora en forma de comisiones. En principio, el servicio no tiene coste para el cliente.
- Nos ocupamos de todoDesde la contratación hasta el siniestro, si se produce.
- Defendemos tus interesesAnte la compañía, del mismo modo que lo haría un abogado.
Otros seguros de empresas
Flota de vehículos
Todos los vehículos del negocio en una sola póliza, con condiciones y renovación unificadas.
Ver seguro
Tractor y maquinaria agrícola
El seguro obligatorio para circular, más la responsabilidad civil de los trabajos agrícolas que no todas las pólizas incluyen.
Ver seguro
Transportes
Seguro de daños sobre las mercancías transportadas y los medios que las transportan.
Ver seguro
Agrarios
Cobertura de los riesgos que afectan a las explotaciones agrícolas, ganaderas o forestales.
Ver seguro
Accidentes
Accidentes de trabajo y las coberturas obligatorias por convenio colectivo para la plantilla.
Ver seguro
Responsabilidad Civil
RC general, patronal, de productos y post-trabajos, adaptada al sector y a la facturación de la empresa.
Ver seguroLo que se suele creer y lo que de verdad ocurre
Cinco ideas que oímos a menudo y que salen caras el día que hay un siniestro.
«Ir por mi cuenta me sale más barato.»
El corredor no te cuesta nada: le remunera la aseguradora. Y compara a la vez varias compañías que tú tendrías que ir pidiendo una por una.
«Todas las pólizas son iguales.»
Dos pólizas del mismo precio pueden tener límites, franquicias y exclusiones muy distintas. Lo que cuenta es lo que dicen las condiciones el día del siniestro.
«El corredor trabaja para la aseguradora.»
El corredor representa al asegurado y a sus intereses. Quien representa a la compañía es su agente, que es otra figura distinta.
«Si tengo un siniestro ya me las arreglo yo.»
Cómo se abre y se documenta el parte condiciona toda la tramitación posterior. Lo llevamos nosotros, y la reclamación también.
«Cambiar de seguro es un lío.»
Lo gestionamos nosotros, incluida la baja de la póliza anterior en plazo para que no se renueve sola.
«Con el seguro obligatorio me vale.»
El mínimo legal cubre lo que causas a terceros, no lo que te pasa a ti. Ahí está la diferencia entre un susto y un problema.
¿Te preparamos un presupuesto de vehículos industriales y agrícolas?
Cuéntanos tu caso y te enviamos una comparativa con las mejores opciones del mercado, el mejor respaldo para la decisión correcta.
- Sin compromisoTe damos el precio y las coberturas; decides tú.
- Sin costeComo corredores nos remunera la aseguradora, no tú.
- Respuesta rápidaEn horario de oficina, normalmente el mismo día.
¿Qué preguntas tienes?
Te respondemos con un presupuesto de vehículos industriales y agrícolas y una comparativa a medida.
¿No ves el formulario? Ábrelo en una ventana nueva.
¿Prefieres hablar? Llámanos al 922 235 203 o escríbenos por WhatsApp al 667 420 381.